
डिजिटल सबूत न्यूज़ | विशेष खोजी रिपोर्ट | अलीगढ़।
सरकारी जाँच में फर्म दोषी, ग्राम प्रधान और सचिव आंशिक दोषी—लेकिन इसके बाद कार्रवाई क्या हुई? अलीगढ़ के विकासखंड बिजौली की ग्राम पंचायत लहरा सलेमपुर से जुड़े संयुक्त जाँच अभिलेखों ने जवाबदेही का सवाल खड़ा किया है। जाँच में जी.डी. कंस्ट्रक्शन के संबंध में प्रतिकूल निष्कर्ष दर्ज है। दूसरी ओर, Digital Saboot News के पास उपलब्ध भुगतान अभिलेखों में इसी फर्म के नाम चार ग्राम पंचायतों में ₹1.16 करोड़ से अधिक की ‘Credited’ प्रविष्टियाँ हैं। ऐसे में प्रशासन से सवाल केवल एक पंचायत की जाँच का नहीं, बल्कि बाकी पंचायतों में भुगतान, बिल और जिम्मेदार अधिकारियों की भूमिका के परीक्षण का भी है।
जाँच पूरी होने और कार्रवाई पूरी होने में फर्क है। उपलब्ध दस्तावेजों में फर्म तथा पंचायत पदाधिकारियों के संबंध में जाँच दल का निष्कर्ष और आवश्यक कार्रवाई के लिए अग्रसारण का उल्लेख मिलता है। लेकिन अंतिम दंडात्मक/विभागीय आदेश, उसकी तामील और अनुपालन का प्रमाण इन अभिलेखों में नहीं है। यदि कार्रवाई हो चुकी है तो उसका रिकॉर्ड सामने आना चाहिए; यदि निर्णय लंबित है तो प्रशासन को बताना चाहिए कि पत्रावली किस स्तर पर है।
एडीओ पंचायत बिजौली से दस्तावेज साझा कर माँगा पक्ष, कई बार संपर्क के बाद भी जवाब नहीं
लहरा सलेमपुर प्रकरण में डिजिटल सबूत न्यूज़ ने सहायक विकास अधिकारी (पंचायत), बिजौली से उनका पक्ष जानने के लिए संपर्क किया। शुरुआती बातचीत में अधिकारी ने संबंधित दस्तावेज भेजने को कहा और बताया कि उन्हें देखने तथा जाँच करने के बाद वे अपना पक्ष रखेंगे। इसके बाद समाचार संस्था की ओर से प्रकरण से जुड़े उपलब्ध दस्तावेज और चिह्नित विसंगतियाँ व्हाट्सऐप पर भेजी गईं। जवाब के लिए दोबारा संपर्क किया गया और औपचारिक लिखित संदेश भी भेजा गया।
इसके बावजूद खबर तैयार किए जाने तक एडीओ पंचायत, बिजौली की ओर से कोई स्पष्ट तथ्यात्मक जवाब या आधिकारिक पक्ष प्राप्त नहीं हुआ है। यह स्थिति इसलिए भी सवाल खड़े करती है क्योंकि एडीओ पंचायत स्वयं इस प्रकरण की संयुक्त जाँच टीम में शामिल थे। जाँच अधिकारी को आवश्यक अभिलेख उपलब्ध कराने की जिम्मेदारी एडीओ पंचायत, बिजौली की थी। ऐसे में सवाल उठता है—क्या जाँच समिति को सभी संबंधित दस्तावेज सौंपे गए या कुछ अभिलेख रोके अथवा छिपाए गए? यदि सभी अभिलेख उपलब्ध कराए गए थे, तो उनकी हस्तांतरण सूची, तारीख, प्राप्ति का प्रमाण तथा संबंधित पत्रावली का विवरण सार्वजनिक किया जाए। संयुक्त जाँच के निष्कर्षों पर आगे क्या कार्रवाई हुई? संबंधित कार्यालय को इन प्रश्नों का अभिलेखों सहित उत्तर देना चाहिए। उपलब्ध जानकारी के आधार पर दस्तावेज छिपाए जाने की पुष्टि नहीं हुई है; इसलिए इस सवाल का समाधान मूल सरकारी अभिलेखों से ही संभव है।
डिजिटल सबूत न्यूज़ ने अधिकारी को अपना पक्ष रखने का अवसर दिया है। उनका जवाब प्राप्त होने पर उसे उसी प्रमुखता से उचित संदर्भ सहित प्रकाशित किया जाएगा।
सरकारी जाँच ने किसे दोषी पाया, किसे आंशिक दोषी?
लहरा सलेमपुर से संबंधित संयुक्त जाँच आख्या में जी.डी. कंस्ट्रक्शन को ‘दोषी’ बताया गया है। आख्या के अनुसार फर्म ने ग्राम पंचायत को गुमराह करके भुगतान प्राप्त किया तथा सरकारी कोष में राशि जमा नहीं की। इसी आख्या में ग्राम प्रधान और पंचायत सचिव को ‘आंशिक दोषी’ ठहराते हुए सप्लायर के बिलों से GST/TDS कटौती न करने और GST विभाग को सूचना न देने से संबंधित चूक का उल्लेख है।
यह निष्कर्ष सहायक विकास अधिकारी (पंचायत), जिला कृषि अधिकारी और ग्रामीण अभियंत्रण विभाग के अभियंता से संबंधित संयुक्त जाँच अभिलेख में दर्ज है। यह विभागीय जाँच की राय है, न्यायालय की अंतिम आपराधिक दोषसिद्धि नहीं। फिर भी प्रशासन के सामने इसका उत्तर देना आवश्यक है कि उक्त निष्कर्ष के आधार पर सक्षम प्राधिकारी ने कौन-सा निर्णय लिया।
29 जून को जी.डी. कंस्ट्रक्शन के विरुद्ध एफआईआर दर्ज—अब पुलिस जाँच और विभागीय कार्रवाई की क्या स्थिति?
Digital Saboot News के पास अब इस प्रकरण की प्रथम सूचना रिपोर्ट की प्रति भी उपलब्ध है। उसके अनुसार, थाना दादों, जनपद अलीगढ़ में 29 जून 2026 को रात 1:18 बजे एफआईआर संख्या 0177/2026 दर्ज की गई। एफआईआर में ग्राम पंचायत अधिकारी श्री ओमकार सिंह शिकायतकर्ता/सूचनाकर्ता हैं और आरोपी के विवरण में जी.डी. कंस्ट्रक्शन फर्म का नाम दर्ज है। औपचारिक अपराध-धाराओं की तालिका में भारतीय न्याय संहिता, 2023 की धारा 316(5) और 318(4) अंकित हैं।
सरकारी पत्र और एफआईआर का क्रम: जिला पंचायत राज अधिकारी के 25 जून 2026 के पत्र संख्या 1886 का उल्लेख एफआईआर के विवरण में मिलता है। ग्राम पंचायत अधिकारी के शिकायत-पत्र में 27 जून 2026 की तारीख तथा उसे 28 जून 2026 को थाना दादों में प्रस्तुत किए जाने का उल्लेख है। इसके बाद 29 जून 2026 को एफआईआर पंजीकृत हुई। इस तरह फर्म के विरुद्ध प्राथमिकी दर्ज कराने के निर्देश पर एफआईआर दर्ज होने की पुष्टि उपलब्ध मूल प्रति से होती है; इसे सिर्फ लंबित निर्देश कहना सही नहीं होगा।
एफआईआर का दायरा क्या है? एफआईआर के कथन में जीएसटी अधिनियम की धारा 132 का भी उल्लेख मिलता है, लेकिन प्रथम पृष्ठ पर दर्ज औपचारिक धाराओं की तालिका में बीएनएस की धारा 316(5) और 318(4) ही दर्शाई गई हैं। इसलिए जीएसटी अधिनियम की धारा 132 को स्वतंत्र रूप से दर्ज अपराध-धारा बताना इस प्रति के आधार पर उचित नहीं होगा। इसी कथन में कर की कुछ धनराशियाँ दशमलव चिह्न के बिना लिखी हैं; उनकी वास्तविक राशि का निर्धारण जाँच आख्या, मूल कर-बिल और लेखा रिकॉर्ड से मिलान करके ही किया जाना चाहिए।
अब दो अलग जवाब जरूरी हैं: पहला, इस एफआईआर में पुलिस विवेचना, आरोपपत्र अथवा अंतिम रिपोर्ट की वर्तमान स्थिति क्या है? दूसरा, संयुक्त जाँच में ‘आंशिक दोषी’ बताए गए ग्राम प्रधान और सचिव के संबंध में सक्षम पंचायत प्रशासन ने अलग से क्या विभागीय या प्रशासनिक निर्णय लिया? फर्म के विरुद्ध एफआईआर दर्ज होना अपने-आप प्रधान-सचिव पर विभागीय कार्रवाई होने का प्रमाण नहीं है। एफआईआर किसी व्यक्ति या फर्म की अदालत द्वारा अंतिम दोषसिद्धि भी नहीं है।
‘आंशिक दोषी’ ठहराया तो आदेश कहाँ? फाइल का अगला कदम स्पष्ट करे प्रशासन
जिस विभागीय आख्या में ग्राम प्रधान-सचिव की आंशिक जिम्मेदारी दर्ज की गई, उसके बाद जाँच रिपोर्ट किस अधिकारी को कब प्राप्त हुई, किसने नोटशीट पर क्या प्रस्ताव लिखा, अंतिम निर्णय किसने लिया और उसका अनुपालन किसने कराया? प्रशासन इन सभी चरणों के अभिलेख सामने रखे।
यदि कार्रवाई हुई, तो आदेश संख्या, तारीख, सक्षम अधिकारी का पदनाम, आदेश की तामील तथा अनुपालन रिपोर्ट सार्वजनिक की जाए। यदि कार्रवाई नहीं हुई, तो दर्ज कारण, लंबित प्रस्ताव, फाइल मूवमेंट और वर्तमान स्थिति स्पष्ट की जाए। कार्रवाई की प्रति उपलब्ध न होना, कार्रवाई कभी न होना या किसी अधिकारी द्वारा जानबूझकर उसे छिपाना—ये तीन अलग स्थितियाँ हैं। उपलब्ध रिकॉर्ड इनमें से किसी एक को निर्णायक रूप से सिद्ध नहीं करता।
और ‘आंशिक दोषी’ की सीमा किस आधार पर तय हुई? क्या जाँच केवल GST/TDS तक सीमित रही, या मूल बिल, सामग्री की खरीद, भौतिक आपूर्ति, कार्यस्थल, माप-पुस्तिका तथा डिजिटल भुगतान स्वीकृति की भी जाँच हुई? इसका उत्तर जाँच-कार्यादेश और मूल साक्ष्य में होना चाहिए।
जिला कृषि अधिकारी धीरेन्द्र सिंह का पक्ष: संयुक्त आख्या भेजी, लेकिन स्थलीय जाँच के प्रमाण कहाँ?
जिला कृषि अधिकारी, अलीगढ़ श्री धीरेन्द्र सिंह का पक्ष भी Digital Saboot News ने जाना है। श्री सिंह के अनुसार, उन्हें इस प्रकरण में जाँच अधिकारी नामित किया गया था। उनका कहना है कि जाँच पूरी कर संयुक्त जाँच आख्या जिला पंचायत राज अधिकारी, अलीगढ़ को प्रेषित कर दी गई थी। अधिकारी के इस पक्ष को जाँच के मूल आदेश और आरटीआई से उपलब्ध विभागीय अभिलेखों के साथ पढ़ना आवश्यक है।
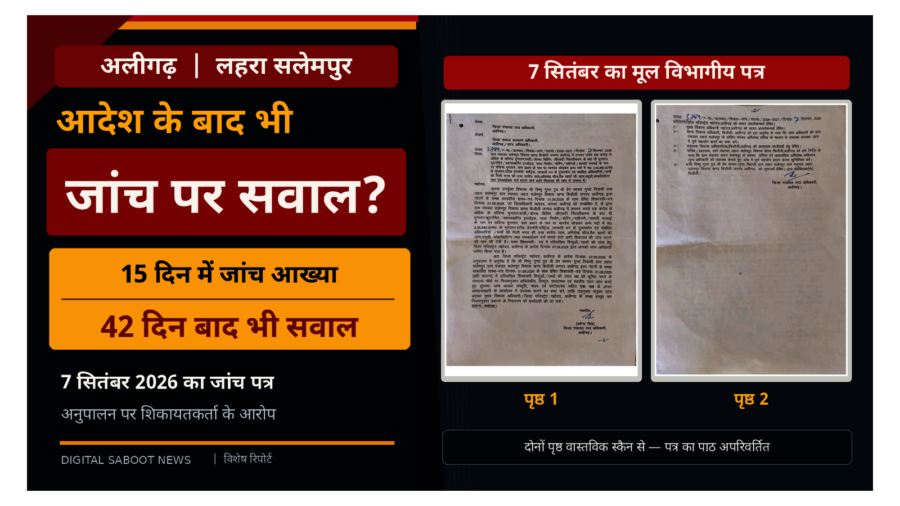
मुख्य विकास अधिकारी का 2 जून 2026 का आदेश क्या कहता है? इस आदेश में लहरा सलेमपुर से संबंधित शिकायतों की जाँच के लिए जिला कृषि अधिकारी, ग्रामीण अभियंत्रण विभाग के अभियंता और सहायक विकास अधिकारी (पंचायत) की संयुक्त टीम नामित करने का उल्लेख है। इसमें मौके पर विस्तृत, अभिलेखीय, तकनीकी, स्थलीय एवं गहन जाँच कर साक्ष्यों और फोटोग्राफ्स सहित स्पष्ट संयुक्त जाँच आख्या 15 जून 2026 तक जिला पंचायत राज अधिकारी के कार्यालय में उपलब्ध कराने के निर्देश दर्ज हैं।
11 जून 2026 को एडीओ पंचायत ने क्या बताया? जिला पंचायत राज अधिकारी को भेजे अपने पत्र में सहायक विकास अधिकारी (पंचायत), बिजौली ने लिखा कि ग्राम पंचायत अधिकारी का स्थानांतरण विकासखंड जवां होने के कारण जाँच समय से नहीं हो सकी और जाँच के उपरांत आख्या से अवगत कराया जाएगा। अर्थात उस पत्र की तारीख पर जाँच पूरी होने की सूचना नहीं दी गई थी।
27 जून 2026 को डीपीआरओ के पत्र में क्या कहा गया? जिला पंचायत राज अधिकारी, अलीगढ़ की ओर से जारी शिकायत-निस्तारण संबंधी पत्र में दावा किया गया कि नामित अधिकारियों ने मौके पर विस्तृत, अभिलेखीय, तकनीकी, स्थलीय एवं गहन जाँच पूरी कर साक्ष्यों तथा फोटोग्राफ्स सहित संयुक्त आख्या प्रेषित की। उसी पत्र में 25 जून 2026 को पंचायत सचिव को फर्म के विरुद्ध प्राथमिकी दर्ज कराने के निर्देश भेजे जाने का उल्लेख भी है। 29 जून 2026 को थाना दादों में जी.डी. कंस्ट्रक्शन के विरुद्ध एफआईआर संख्या 0177/2026 दर्ज हो चुकी थी। इसकी छह-पृष्ठीय प्रति Digital Saboot News के पास उपलब्ध है। अब पुलिस विवेचना की वर्तमान स्थिति अलग से जाँचनी है।
यहीं मूल अभिलेखीय प्रश्न उठता है: Digital Saboot News को उपलब्ध संयुक्त जाँच आख्या की प्रतियों में स्थल निरीक्षण की अलग दिनांकवार रिपोर्ट, स्थलवार फोटोग्राफ्स की सूची अथवा चित्र, निरीक्षण दल की मौजूदगी का रिकॉर्ड और माप/तकनीकी सत्यापन के विस्तृत संलग्नक स्पष्ट रूप से सामने नहीं आते। दूसरी ओर, डीपीआरओ का पत्र साक्ष्यों और फोटोग्राफ्स सहित जाँच पूरी होने की बात कहता है। इस अंतर से यह सिद्ध नहीं होता कि अधिकारी मौके पर गए ही नहीं; संभव है संलग्नक अलग पत्रावली में हों या उपलब्ध प्रतियाँ अधूरी हों। प्रशासन को मूल संयुक्त आख्या के साथ सभी संलग्नक और प्रेषण-प्राप्ति अभिलेख प्रस्तुत कर स्थिति स्पष्ट करनी चाहिए।
श्री धीरेन्द्र सिंह तथा डीपीआरओ कार्यालय से अब चार स्पष्ट उत्तर अपेक्षित हैं: निरीक्षण वास्तव में किस दिन और किन स्थानों पर हुआ; संयुक्त टीम के कौन-कौन सदस्य मौके पर उपस्थित थे; आदेशानुसार तैयार फोटोग्राफ्स, स्थल निरीक्षण रिपोर्ट, तकनीकी माप तथा उपलब्ध होने पर वीडियो किस अभिलेख में सुरक्षित हैं; और संयुक्त आख्या किस तारीख को डीपीआरओ कार्यालय में प्राप्त हुई? जाँच कर आख्या प्रेषित करने के अधिकारी के पक्ष और आदेश में अपेक्षित स्थलीय जाँच के दस्तावेजी अनुपालन—दोनों की स्वतंत्र पुष्टि आवश्यक है।
चार पंचायतों में 97 Credited वाउचर—₹1,16,39,522 की प्रविष्टियाँ
Digital Saboot News के पास उपलब्ध अभिलेखों में जी.डी. कंस्ट्रक्शन से संबंधित चार ग्राम पंचायतों की भुगतान-स्थिति का पंचायतवार विवरण इस प्रकार है:
| ग्राम पंचायत | Credited वाउचर | दर्ज राशि |
|---|---|---|
| लहरा सलेमपुर | 30 | ₹50,77,948 |
| सांकरा | 48 | ₹39,75,542 |
| गोपालपुर | 9 | ₹13,62,997 |
| तोड़रपुर | 10 | ₹12,23,035 |
| कुल | 97 | ₹1,16,39,522 |
इनमें 56 Credited वाउचर, कुल ₹84,84,962, ऐसे हैं जिनकी वाउचर-तारीख फर्म के जीएसटी पंजीकरण की 20 मई 2024 से प्रभावी निरस्तीकरण तारीख के दिन या उसके बाद की है। ये केवल भुगतान-स्थिति वाले अभिलेख हैं। किसी वाउचर की तारीख से ही संबंधित टैक्स-बिल के जारी होने या सामग्री की आपूर्ति की तारीख निर्धारित नहीं की जा सकती। यहाँ दर्ज समस्त रकम को कर चोरी अथवा अवैध भुगतान नहीं कहा जा रहा है।
प्रशासन से सवाल: जब फर्म के नाम चार पंचायतों में भुगतान दर्ज हैं, तब क्या सांकरा, गोपालपुर और तोड़रपुर में भी समान जाँच कराई गई? यदि कराई गई, तो उनके जाँच-कार्यादेश, रिपोर्ट, निष्कर्ष तथा कार्रवाई रिकॉर्ड कहाँ हैं? सांकरा, गोपालपुर और तोड़रपुर के बिलों, सामग्री की आपूर्ति तथा भुगतान स्वीकृति की स्वतंत्र जाँच और उसके निर्णय का अभिलेखीय विवरण जिला प्रशासन उपलब्ध कराए।
घटनाक्रम: रिटर्न से पंजीकरण निरस्तीकरण, फिर सरकारी पत्र और जाँच
- 13 अक्टूबर 2021: जी.डी. कंस्ट्रक्शन का जीएसटी पंजीकरण प्रभावी होने का सार्वजनिक रिकॉर्ड।
- अक्टूबर 2022 की कर-अवधि: उपलब्ध सार्वजनिक रिकॉर्ड में अंतिम प्रदर्शित GSTR-1 एवं GSTR-3B इसी अवधि के हैं; नवंबर 2022 में दाखिल दिखते हैं।
- 20 मई 2024: फर्म के जीएसटी पंजीकरण के स्वतः निरस्तीकरण की प्रभावी तारीख।
- 16 जून 2026: केंद्रीय जीएसटी, अलीगढ़ के अधीक्षक ने खंड विकास अधिकारी, बिजौली को रिटर्न, कैश लेजर और पंजीकरण संबंधी विभागीय सूचना भेजी।
- जून 2026: लहरा सलेमपुर के भुगतान संबंधी संयुक्त जाँच आख्या में फर्म और पंचायत पदाधिकारियों के संबंध में दोष निर्धारण दर्ज हुआ।
- 25 जून 2026: डीपीआरओ के पत्र संख्या 1886 के अनुसार फर्म के विरुद्ध प्राथमिकी दर्ज कराने के निर्देश जारी किए गए।
- 27 जून 2026: डीपीआरओ के शिकायत-निस्तारण पत्र में संयुक्त जाँच पूरी होने और साक्ष्य तथा फोटोग्राफ्स सहित आख्या प्राप्त होने का उल्लेख है।
- 29 जून 2026: थाना दादों में एफआईआर संख्या 0177/2026, बीएनएस की धारा 316(5) और 318(4) के अंतर्गत दर्ज हुई।
- 27 सितंबर 2026: जिला पंचायत राज अधिकारी के पत्र में सूचना के अधिकार के अंतर्गत लहरा सलेमपुर संबंधी 12 बिंदुओं की सूचना और संलग्न अभिलेख अग्रसारित किए जाने का उल्लेख है।
- 20 अक्टूबर 2026: फर्म के सार्वजनिक GST विवरण में वित्तवर्ष 2023–24 से 2026–27 तक कोई नई रिटर्न-फाइलिंग पंक्ति प्रदर्शित नहीं हुई।
तारीखों की एक और विसंगति: केंद्रीय जीएसटी अधिकारी के पत्र में अक्टूबर 2022 की अवधि के लिए GSTR-1 की दाखिल तारीख 14 नवंबर 2022 और GSTR-3B की 12 नवंबर 2022 लिखी है। जबकि सार्वजनिक पोर्टल विवरण में क्रमशः 12 और 14 नवंबर 2022 दर्ज हैं। विभाग मूल फाइलिंग रसीद/ARN से इस विरोधाभास को स्पष्ट करे।
GST विभाग ने कैश लेजर बताया, लेकिन सामग्री कहाँ से खरीदी गई—इसकी जाँच का रिकॉर्ड?
16 जून 2026 के GST पत्र में संबंधित वर्षों के रिटर्न दाखिल न होने और फर्म द्वारा कैश लेजर के माध्यम से सरकारी कोष में रकम जमा न किए जाने का उल्लेख है। लेकिन उपलब्ध पत्र में मूल खरीद-बिल, विक्रेताओं, GSTR-2A/2B, Electronic Credit Ledger, स्टॉक, परिवहन रिकॉर्ड और पंचायतवार आपूर्ति के व्यापक परीक्षण का परिणाम नहीं दिया गया है।
सबसे बुनियादी सवाल है: फर्म ने सामग्री कहाँ से प्राप्त की? क्या वह पहले से उपलब्ध स्टॉक था, नई खरीद थी या कार्य/सेवा के लिए उपठेके और श्रम का उपयोग हुआ? ग्राम पंचायत को प्रस्तुत किए गए बिल की तारीख और उसमें दर्शाए गए GST का परीक्षण किसने किया? क्या सामग्री की वास्तविक प्राप्ति और निर्माण कार्य का मिलान माप पुस्तिका तथा स्थल निरीक्षण से हुआ?
कैश लेजर में रकम जमा न होने से फर्म द्वारा कोई खरीद न किए जाने का निष्कर्ष नहीं निकलता। खरीद का विवरण, पात्र इनपुट टैक्स क्रेडिट और वास्तविक सामान की आवक अलग-अलग विषय हैं। इसी प्रकार GST-TDS का जमा/क्रेडिट, सामान्य नकद चालान और फर्म की आउटपुट टैक्स देयता भी अलग अभिलेखों से जाँची जानी चाहिए। विभाग से उपलब्ध पत्र अकेले यह सिद्ध नहीं करता कि उसने खरीद की जाँच नहीं की थी; वह जाँच हुई तो उसकी रिपोर्ट प्रस्तुत की जानी चाहिए।
GST/TDS की सरकारी गणना पर भी स्पष्टीकरण आवश्यक
सरकारी जाँच आख्या की वर्षवार तालिकाओं में CGST और SGST के अलग राशि-कॉलम हैं। इन प्रत्येक कॉलम की राशियों का चार वित्तवर्षों में गणितीय योग ₹2,19,908.34 बनता है। जबकि विवरणात्मक अनुच्छेद में इसी राशि को कुल GST के रूप में दर्ज किया गया है। दूसरी ओर, निष्कर्ष में प्रधान-सचिव को सप्लायर के बिलों से GST/TDS कटौती नहीं करने से संबंधित चूक का आंशिक दोषी बताया गया।
ऐसे में प्रशासन स्पष्ट करे: तालिका की राशियाँ वास्तविक काटी और जमा की गई थीं, अनुमानित/देय कर था या बिलों पर दर्शाया गया कर? क्या दोनों कॉलमों की संयुक्त राशि को अलग से समझाया गया है? इसके लिए संबंधित कर-बिल, GSTR-7, GST-TDS चालान, अनुबंध और लेखा प्रविष्टियाँ निर्णायक होंगी।
CGST अधिनियम की धारा 51 में ₹2.50 लाख की सीमा एक अनुबंध के अंतर्गत कर-रहित आपूर्ति मूल्य से संबंधित है; केवल एक वाउचर की राशि देखकर हर मामले में TDS देयता तय नहीं की जा सकती। इसी कारण जाँच दल का अनुबंधवार परीक्षण और कटौती/जमा का रिकॉर्ड महत्वपूर्ण है। आधिकारिक CGST अधिनियम, धारा 51।
लहरा सलेमपुर: सरकारी जाँच की तालिका से तीन Credited वाउचर का अंतर
वित्तवर्ष 2024–25 के लिए लहरा सलेमपुर की सरकारी जाँच तालिका में नौ भुगतान, ₹15,23,432 दर्ज हैं। जबकि Digital Saboot News के पास उपलब्ध उसी पंचायत के विस्तृत Credited रिकॉर्ड में 12 वाउचर, ₹23,17,590 हैं। तीन Credited वाउचर, ₹7,94,158, का अंतर है:
| वाउचर संख्या | तारीख | Credited राशि |
|---|---|---|
| XVFC/2024-25/P/6 | 25 जून 2024 | ₹2,87,473 |
| XVFC/2024-25/P/8 | 25 जून 2024 | ₹3,07,211 |
| XVFC/2024-25/P/19 | 23 अगस्त 2024 | ₹1,99,474 |
| योग | ₹7,94,158 |
इन प्रविष्टियों का जाँच तालिका में अलग उल्लेख क्यों नहीं है? क्या जाँच-कार्यादेश, वित्तीय अभिलेखों की उपलब्धता, वाउचर की श्रेणी या किसी बाद के लेखा संशोधन के कारण ऐसा हुआ? निर्णय मूल सरकारी वाउचर सूची और फाइल की टिप्पणियों से होना चाहिए। चार वित्तवर्षों की सरकारी आख्या और विस्तृत Credited रिकॉर्ड के कुल योग में ₹7,94,157 का अंतर है; एक रुपये की भिन्नता भी वर्षवार गणना में दर्ज है।
आख्या की 2023–24 तालिका में ₹45,785 के एक भुगतान की तारीख 19 मार्च 2025 दिखाई देती है, जबकि उसी राशि से संबंधित विस्तृत Credited रिकॉर्ड में 18 मार्च 2024 दर्ज है। यदि दोनों एक ही वाउचर से संबंधित हैं तो यह अंतर मूल लेखा रिकॉर्ड से स्पष्ट होना चाहिए।
प्रशासन से पाँच निर्णायक सवाल
- कार्रवाई का अंतिम निर्णय: फर्म को दोषी तथा प्रधान-सचिव को आंशिक दोषी बताए जाने पर जारी आदेश, फाइल नोटशीट, तामील एवं अनुपालन रिपोर्ट कहाँ है? निर्णय न हुआ हो तो फाइल किस स्तर पर लंबित है?
- अन्य पंचायतों की जाँच: सांकरा, गोपालपुर और तोड़रपुर के भुगतान, मूल बिलों और कार्यों का किस जाँच अधिकारी ने किन आदेशों पर परीक्षण किया और क्या निष्कर्ष निकाला?
- वास्तविक खरीद एवं आपूर्ति: मूल खरीद बिल, स्टॉक, परिवहन/बैंक अभिलेख, माप पुस्तिका, सामग्री प्राप्ति तथा कर-बिलों का पंचायतवार मिलान कहाँ दर्ज है?
- GST एवं TDS का परीक्षण: कैश/क्रेडिट लेजर, GSTR-2A/2B, GSTR-7, अनुबंधवार TDS देयता और आख्या की कर गणना का आधिकारिक स्पष्टीकरण क्या है?
- अभिलेखीय अंतर: तीन Credited वाउचरों के ₹7,94,158, एक रुपये की वर्षवार गणना-भिन्नता और GST रिटर्न दाखिल तारीखों के अंतर को किस मूल रिकॉर्ड से सही किया गया?
संपादकीय निष्कर्ष: सरकारी जाँच में दर्ज दोष-निर्धारण महत्त्वपूर्ण है, लेकिन उसका अगला प्रशासनिक चरण भी उतना ही महत्वपूर्ण है। फर्म पर क्या कार्रवाई हुई? प्रधान-सचिव के बारे में किस सक्षम अधिकारी ने क्या आदेश दिया? और चारों पंचायतों की भुगतान प्रक्रिया का पूरा परीक्षण हुआ या नहीं? प्रशासन को इन प्रश्नों का उत्तर सामान्य आश्वासन से नहीं, आदेश, नोटशीट, चालान, वाउचर और अनुपालन अभिलेखों के साथ देना चाहिए।
संबंधित पक्षों का जवाब — एडीओ पंचायत बिजौली से संपर्क किया गया: समाचार संस्था ने एडीओ पंचायत बिजौली से प्रारंभिक बातचीत के बाद संबंधित दस्तावेज साझा किए, जवाब के लिए फॉलो-अप किया और व्हाट्सऐप पर औपचारिक पत्र भी भेजा। इसके बावजूद समाचार तैयार किए जाने तक उनका स्पष्ट आधिकारिक पक्ष प्राप्त नहीं हुआ। अन्य संबंधित पक्षों—जी.डी. कंस्ट्रक्शन, ग्राम प्रधान-सचिव, संयुक्त जाँच दल के अन्य सदस्य तथा कर और पंचायत प्रशासन—के अद्यतन लिखित जवाब भी इस रिपोर्ट के लिए उपलब्ध नहीं हैं; उनसे अलग से संपर्क होने का दावा नहीं किया जा रहा। इनमें से किसी भी पक्ष का उत्तर प्राप्त होने पर उसे उचित संदर्भ के साथ प्रमुखता से प्रकाशित किया जाएगा।
दस्तावेज संबंधी स्पष्टता: यह रिपोर्ट Digital Saboot News के पास उपलब्ध अभिलेखों और सरकारी जाँच तथा GST विभाग के पत्रों की तुलनात्मक समीक्षा पर आधारित है। केवल Credited स्थिति की प्रविष्टियाँ गिनी गई हैं। किसी वाउचर की स्थिति वास्तविक बैंक-निस्तारण का स्वतंत्र प्रमाण नहीं है। दस्तावेजों से न तो किसी विशिष्ट अधिकारी की मिलीभगत, न पूरे भुगतान को अवैध और न कर चोरी की अंतिम राशि सिद्ध घोषित की जा रही है।